自社ローンはやばい?中古車購入で後悔しないための仕組みと注意点
「自社ローンはやばい」「怪しいからやめた方がいい」という情報を見て、申し込んでよいのか迷っていませんか。
自社ローンそのものが違法・危険なサービスというわけではありません。中古車販売店と購入者が直接分割払いの契約を結ぶ、一般的なオートローンとは異なる購入方法です。
ただし、金利0%という言葉だけで決めると、想定より総支払額が高かったり、支払いが遅れたときの扱いをめぐって困ったりすることがあります。利用するかどうかは、次の条件を契約前に確認して判断してください。
- 車両代や手数料を含む総支払額
- 現金価格や一般的な中古車相場との差
- 保証の期間と対象部品
- GPSや遠隔エンジン停止装置の有無
- 支払いが遅れた場合の対応
- 完済前と完済後の車の名義
一般のカーローンに通らず、通勤や家族の送迎などで早く車が必要な人には、自社ローンが現実的な選択肢になる場合があります。一方、銀行や信販会社のローンを利用できる人は、最初から自社ローンに決めず、総額を比較してから選ぶ方が安全です。
自社ローンが「やばい」と言われるのはなぜ?
自社ローンに不安を感じる人が多いのは、通常のオートローンと費用や契約の仕組みが異なるためです。特に注意したいのは、月々の支払額だけでは負担の大きさが分からないことです。
金利0%でも支払総額が安いとは限らない
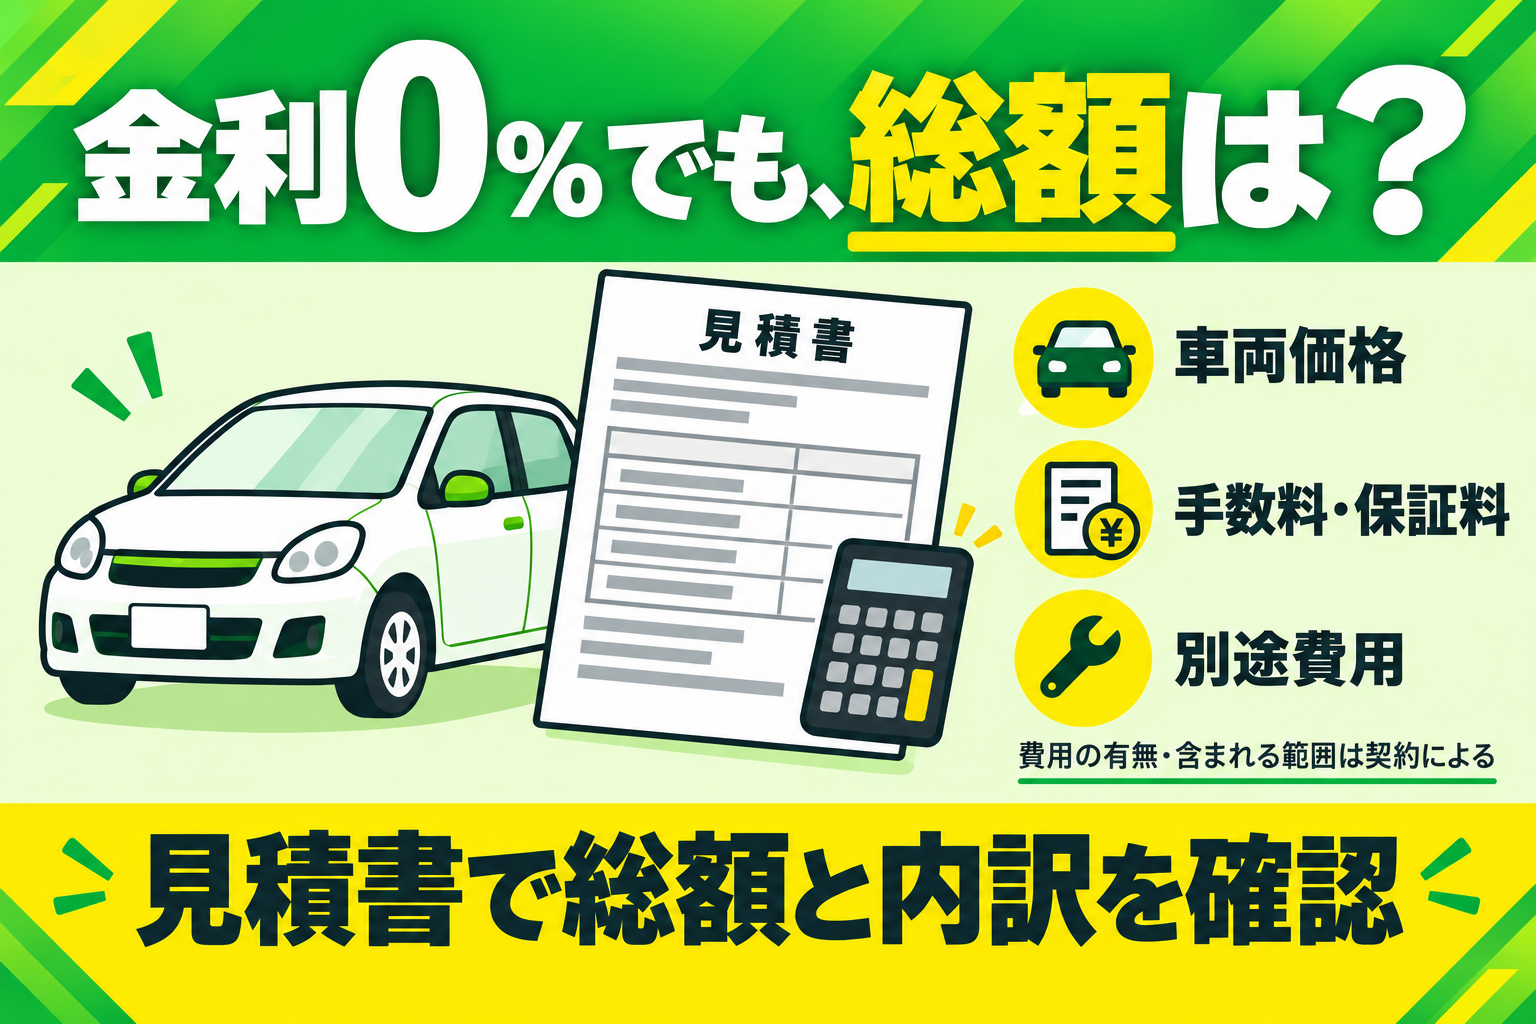
一般的なオートローンでは、信販会社や金融機関が車の購入代金を立て替え、購入者が利息を含めて返済します。一方、自社ローンでは販売店と購入者が直接契約するため、「金利0%」と案内されることがあります。
しかし、金利がないことと、現金購入より安いことは同じではありません。販売店が未回収のリスクを負うため、分割手数料、保証料、契約プランに伴う費用などが加わることがあります。車両価格自体が、一般的な中古車相場より高めに設定されているケースも考えられます。
確認するべき数字は、金利ではなく最終的に支払う総額です。見積もりを受け取ったら、次の計算が合っているか確かめましょう。
「頭金+毎月の支払額×支払回数+ボーナス払い+契約時や納車時に別途必要な費用」
税金、自賠責保険料、登録費用、陸送費、保証料などがどこまで含まれるかも確認します。「月々3万円なら払える」と思っても、支払回数や頭金、別途費用が分からなければ、契約全体の負担は判断できません。
短い保証では納車後の修理負担が増えることがある
自社ローンで購入する車の多くは中古車です。契約条件だけでなく、車両の状態を確認しなければなりません。
年式、走行距離、修復歴、整備内容を確認し、納車後の保証については「期間」だけでなく「何が保証されるか」を見ます。エンジンやトランスミッションが対象でも、エアコン、ナビ、消耗品などは対象外の場合があります。
オンラインで購入する場合は、車両の傷や内装、タイヤの残量、警告灯、下回りの状態などを写真や動画で見せてもらうのも一つの方法です。希望していた車と実際の車の認識がずれないよう、車名やグレードだけでなく年式、型式、装備、修復歴を契約書で確定させてください。
GPSや遠隔エンジン停止装置が付く場合がある
販売店や契約プランによっては、車の位置を確認するGPSや、一定の条件でエンジンの始動を制限する装置が取り付けられることがあります。
装置が付いていることだけで悪質とは判断できません。問題になるのは、装着の事実や作動条件、費用について十分な説明がない場合です。
契約前には、次の内容を書面で確認しておくと安心です。
- GPSや遠隔停止装置を取り付けるか
- 装置代や取付費、撤去費が発生するか
- どのような場合に位置情報を確認するか
- 何日程度の遅延でエンジン停止などの措置が行われるか
- 完済後に装置を撤去するのか
通勤や介護、子どもの送迎で毎日車を使う人は、支払いが遅れた場合の連絡方法や猶予についても確認が必要です。
完済するまで販売店名義になることがある
自社ローンでは、代金をすべて支払うまで車の所有権を販売店が保持する契約があります。車を使用する人は購入者でも、車検証上の所有者は販売店という状態です。
所有権が販売店にある間は、自由に売却や名義変更ができない場合があります。事故で車が大きく損傷したときや、支払い途中で乗り換えたくなったときの扱いも、事前に確認しておきましょう。
完済後の所有権解除に必要な費用、書類、手続きの担当者まで聞いておくと、最後に慌てずに済みます。
怪しい自社ローン店を避けるための確認順序
販売店を選ぶときは、「審査に通るか」だけを最初の基準にしない方がよいでしょう。審査通過後に条件を詳しく知らされると、車が必要という焦りから比較せず契約してしまうことがあるためです。
失敗を避けるには、次の順序で確認します。
- 希望車両の年式、走行距離、修復歴を確認する
- 現金価格と分割払いの総支払額を確認する
- 手数料や保証料などの内訳を確認する
- 保証、整備、陸送の条件を確認する
- 遅延時の対応と所有権について確認する
- すべての説明と契約書が一致しているか確認する
質問に対して具体的な金額や条件を示さず、「審査に通った後でないと何も分からない」「今日契約しないと車がなくなる」などと契約を急がせる販売店には注意が必要です。
反対に、総額と内訳を見積書で示し、不利な条件も説明したうえで検討する時間を取れる販売店なら、比較しやすくなります。
安全な申込先の比較基準については、サイト内の「自社ローンの優良店ランキング|安全な中古車販売店を見分ける比較ポイント」で詳しく確認できます。
自社ローンが向いている人とやめた方がいい人
自社ローンには、一般的なローンより審査を相談しやすいという利点があります。ただし、利用価値は現在の状況によって変わります。
利用を検討しやすいケース
過去の延滞や債務整理などで一般のオートローン審査に不安がある人、転職直後や自営業などの理由で審査に通りにくい人は、自社ローンを検討する意味があります。
特に、公共交通機関が少ない地域で通勤に車が欠かせない、家族の通院や送迎に必要など、車を持てないことによる不利益が大きい場合は、支払総額が多少高くても利用する合理性があるかもしれません。
ただし、生活費を削らなければ毎月支払えない車を選ぶのは危険です。購入後には任意保険、燃料、駐車場、車検、整備などの費用もかかります。車の支払いだけで予算を使い切らないことが前提です。
ほかの方法を先に比較したいケース
銀行や信販会社のローンを利用できる可能性がある人は、そちらの事前審査と総額を確認してからでも遅くありません。家族から一時的な援助を受けられる場合や、予算を下げれば現金で購入できる場合も比較対象になります。
また、収入がなく、今後の支払原資も明確でない人は、審査に通る販売店を探すより購入時期を見直した方が安全です。毎月の支払いに加えて維持費を負担できなければ、車を手放しても残債が残るおそれがあります。
カーリバを候補にするときに確認できること
全国対応や来店不要で相談できる自社ローン店を探している場合は、カーリバも候補の一つです。
公式サイトでは、金融機関や信販会社を介さずカーリバと購入者が直接分割払い契約を結ぶ仕組みで、実質年利率0%、原則最大60回払いと案内されています。審査はWebフォームまたはLINEから申し込め、契約は基本的に電子契約で進められます。
また、公式FAQでは、離島を除く日本全国への対応、原則保証人不要、修復歴のある車は原則取り扱わないこと、支払い完了までカーリバが所有権を保持することが説明されています。ただし、保証人や収入証明が必要になるケースもあり、実際の車両や分割条件は申込者の状況によって異なります。
ここで注意したいのは、年利0%という情報だけで契約を決めないことです。審査後に提示される車両について、次の内容を確認してから判断してください。
- 車両価格と分割支払総額の差
- 月額、支払回数、頭金、別途費用
- 車両の年式、走行距離、修復歴、整備内容
- 保証対象と保証期間
- GPSなどの装置の有無と遅延時の対応
- 陸送費と納車までの見込み期間
一般のローンに落ちたものの、毎月いくらまでなら無理なく払えるか決まっている人は、まず自分の条件で購入可能か確認し、提示された内容を検討する方法があります。
契約直前に聞いておきたい質問
.png)
説明を受けても判断できないときは、次の質問をそのまま販売店へ伝えて構いません。
- 頭金から完済まで、合計いくら支払いますか
- 車両価格以外の費用をすべて教えてください
- 現金で購入する場合と価格は変わりますか
- 故障した場合、どの部品が何か月保証されますか
- GPSや遠隔エンジン停止装置は付いていますか
- 支払いが遅れそうな場合、いつまでにどこへ連絡しますか
- 途中で売却や乗り換えをしたい場合はどうなりますか
- 完済後の所有権解除に費用はかかりますか
回答は口頭だけで済ませず、見積書や契約書にも記載されているか確認します。分からない項目を残したまま署名する必要はありません。
まとめ|「やばい」という評判ではなく契約総額と条件で判断する
自社ローンは、一般のオートローンに通りにくい人が車を分割購入するための選択肢です。仕組み自体を理由に、すべての自社ローンを怪しいと判断する必要はありません。
一方で、金利0%でも総支払額が安いとは限らず、保証、所有権、遅延時の対応など、通常の車選び以上に確認したい条件があります。
まず予算と必要な車の条件を決め、見積書で総額と内訳を確認してください。そのうえで一般的な中古車相場や他店の条件と比べ、維持費を含めても無理なく支払える場合に契約を検討するのが後悔を避ける順序です。
カーリバはWeb審査、全国対応、最大60回払いなどを公式サイトで案内しています。条件が合いそうな場合も、審査通過だけをゴールにせず、提示された車両と総支払額を確認してから最終判断しましょう。